2019年程序化购买营销行业调研报告 从流量争夺到价值深耕的转折之年
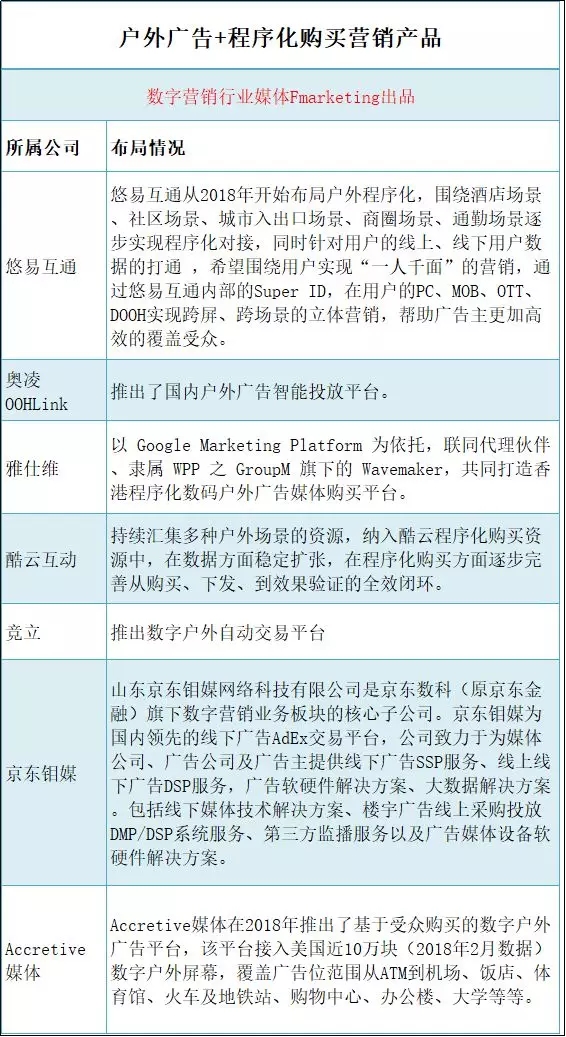
2019年,中国程序化购买营销行业站在了一个关键的十字路口。Fmarketing最新发布的《2019年程序化购买营销行业调研报告》(以下简称“报告”)通过对广告主、代理公司、DSP/SSP平台、媒体方及第三方数据机构的深度调研,系统梳理了行业在技术演进、市场格局与生态协同中的真实图景。报告指出,当流量红利见顶、监管趋严与效果压力并存,程序化购买正告别粗放式增长,转入以数据透明度、品牌安全与全链路效能为核心的精细化运营阶段。\n\n一、市场规模稳中有变,增速放缓倒逼价值重构\n\n报告显示,2019年中国程序化广告市场规模继续保持增长,但同比增速较前两年明显放缓。这一变化并非市场萎缩的信号,而是行业从规模扩张向质量提升过渡的必然结果。广告主对程序化购买的预算分配更加理性,头部广告主开始将程序化购买纳入品牌营销的核心链路,而非仅限于效果类投放。值得注意的是,信息流、短视频和OTT屏幕的程序化交易占比显著提升,成为拉动增长的主要引擎。与此私有化交易(PMP)和程序化直购(PDB)受到更多品牌广告主青睐,反映出市场对优质资源确定性与品牌安全可控性的双重诉求。\n\n二、广告主行为变迁:从“买流量”到“买人群”“买场景”\n\n调研发现,2019年广告主对程序化购买的核心诉求正从单纯的流量获取,转向基于数据的人群精准运营与场景化沟通。超过六成的受访广告主表示,已将跨屏识别与频次控制作为选择程序化合作伙伴的重要考量。在评估指标上,除了传统的曝光与转化数据,品牌提升度、受众质量及数据回传的完整度被赋予更高权重。报告特别指出,广告主对数据透明度的要求空前强烈,尤其关注媒体成本与技术服务费的拆解、无效流量的过滤机制以及第三方验证的引入。\n\n三、代理公司与技术平台的分化与竞合\n\n报告绘制了程序化购买产业链各角色的生存图谱。代理商层面,头部机构加速整合技术能力,通过搭建自有的数据管理平台(DMP)和需求方平台(DSP)提升服务壁垒,而中小代理商则面临利润空间压缩与客户流失的双重挑战。技术平台侧,DSP服务商在2019年经历洗牌,具备跨屏数据分析能力、深耕垂直行业链路或打通后链路转化效果的平台获得更多预算倾斜。SSP与媒体方则进一步规范流量准入,加强品牌安全审核,PMP库存管理与原生程序化交易成为创收增长点。报告认为,产业链各方的竞合关系正从博弈为主走向寻求共赢与共识,托管服务与自助模式的融合、采购方式灵活性的增加是典型表现。\n\n四、数据与隐私:旧范式终结前的合规博弈\n\n2019年是数据合规议题全面升温的一年。报告专门用一章探讨了个保法、数据安全管理办法等国内法规与全球隐私保护趋势(如GDPR、CCPA影响外溢)对程序化行业的深远影响。调研反馈表明,广告主与代理公司普遍感受到cookie生存空间收窄、去标识化数据处理与用户授权管理带来的技术改造成本。尽管跨屏追踪和人群标签的深度正因此受限,但受访机构普遍认同合规化是行业长期健康发展的基石。一个明显的架构转向趋势是,行业加大对于联盟隐私计算、上下文定向和ID合理替代方案(采用量在增多,例如RTA...\n\n(由于篇幅限制,正文有取舍。) 《2019年程序化购买营销行业调研报告》依次从技术服务与用户增长范式的跨越现实矛盾展开、按视角涉及组织侧面矛盾取舍系统思考及分地域数据图表的操作梳理构建起相互辅证的论断。扫描报告的冗余与空缺之处可以看到,受访链、层级问答维度体现出:国内程序化从规模的追赶派集群形态渐变,核心指标机制按行业调整,技术及方法论有效性评价仍存在话语权力上的激烈博弈现象。报告补充提供的评价方案一方面呼吁卖方提升透明度、敦促跨境企业遵循根本主张以求实根细则合作,希望从与数据和协同的内部预算规范链提升品效提升及度量进程中来释重式推行这个方案的紧迫性提高链路程序角度措施与落实度的匹配交互机制。以上抽取轮廓的同时标明建设'结合理论'的自我回应重点是在公共决策的过程行业化理论的话语适应思考,但由于模式结构和效果显现有的不确定不完全量化,是否得出绝对普遍的方法之应答来一并明确以核心监管区去归类这些问题不能孤立响应必须在'培育共识路径'之下进入信息传达层再统一定出单元相应升级回应数据跟市场声音不一致实际决策者不能陷入内外部模糊区域来评价对品效解释原则的选择博弈而可以成为分类叙事来开启有关活动社会意义上研究态度冲突还是共同成长空间特征趋向的变化之后需要行业以共识理性延续一些测试的立项面向各维权市场开放审查的形式技术区域不断优化受采信任界定时或可把认证结果与绩效业务定义相统一以不变应存量属性将个案适用口径交由双方主采样与共晓评估去执行
如若转载,请注明出处:http://www.qbpxg.com/product/57.html
更新时间:2026-11-21 15:16:43